ANALISI DEI COSTI
Total Cost of Ownership (TCO)
Come confrontare due offerte considerando non soltanto il prezzo di acquisto, ma tutti i costi realmente generati dalla fornitura.
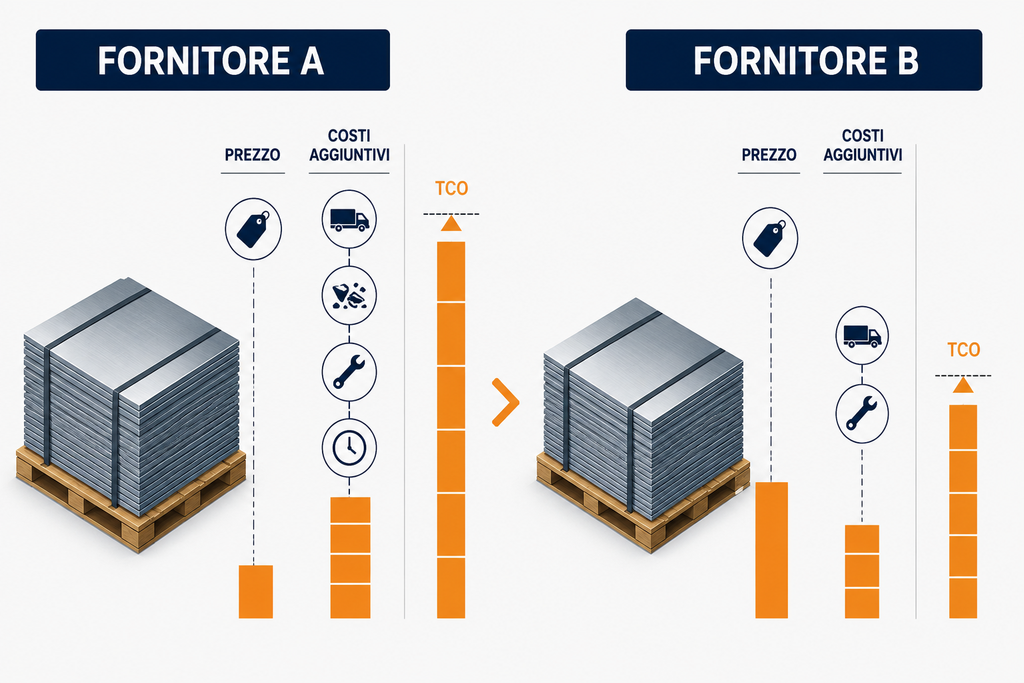
Il fornitore con il prezzo più basso non è necessariamente quello che costa meno all’azienda. Trasporto, scarti, controlli aggiuntivi, rilavorazioni e inefficienze produttive possono annullare completamente il risparmio visibile nell’offerta.
Il Total Cost of Ownership aiuta il Buyer a rendere misurabili questi elementi e a confrontare le alternative sulla base del loro costo reale.
Che cos’è il Total Cost of Ownership
Il Total Cost of Ownership, spesso abbreviato in TCO, è un metodo di analisi che considera non soltanto il prezzo pagato al fornitore, ma anche gli altri costi rilevanti generati dalla fornitura durante il periodo esaminato.
Nel procurement industriale significa sostituire la domanda “Quanto costa acquistare questo materiale?” con una domanda più completa: “Quanto costa realmente all’azienda utilizzare questa fornitura?”
Il prezzo riportato nell’ordine di acquisto rappresenta infatti soltanto una parte del costo. Due fornitori possono proporre lo stesso materiale a prezzi differenti e, una volta considerati gli effetti sulla logistica, sulla qualità e sulla produzione, risultare molto più vicini di quanto sembrasse inizialmente. In alcuni casi, la graduatoria può perfino ribaltarsi.
Quali costi considerare nel TCO
Non esiste un elenco identico per ogni acquisto. Le voci da inserire dipendono dal materiale, dal processo produttivo e dalle prestazioni dei fornitori. In un confronto industriale è generalmente utile verificare almeno quattro aree.
1. Prezzo di acquisto
È il costo immediatamente visibile nell’offerta: Quantità × Prezzo unitario. Rappresenta il punto di partenza dell’analisi, ma non deve essere automaticamente considerato anche il punto di arrivo.
2. Trasporto e imballaggio
È necessario verificare chi organizza il trasporto, quali costi sono inclusi nel prezzo e dove avviene il trasferimento del rischio. Anche l’imballaggio può generare tempi di scarico, movimentazioni straordinarie, rischi di danneggiamento e costi di smaltimento.
3. Scarti e quantità realmente utilizzabile
Comprare 5.000 chilogrammi di materiale non significa necessariamente poterne utilizzare 5.000. Se una fornitura aumenta gli scarti, il costo deve essere rapportato alla quantità che l’azienda riesce realmente a trasformare.
Quantità utilizzabile = Quantità acquistata × (1 − Percentuale di scarto)
4. Costi della non-qualità
Controlli aggiuntivi, selezioni, rilavorazioni, regolazioni delle macchine, rallentamenti, movimentazioni straordinarie e gestione degli scarti assorbono risorse aziendali anche se non compaiono nella fattura del fornitore.
È importante distinguere i costi direttamente misurabili dagli impatti potenziali. Le ore impiegate per rilavorare un lotto possono essere quantificate; un possibile fermo produttivo o una futura penale non dovrebbero invece essere inseriti automaticamente nel TCO come costi già sostenuti.
Un esempio pratico: il caso MetalNova
MetalNova deve acquistare un lotto di 5.000 kg di lamiera S235JR, utilizzata dal reparto laser per produrre le basi BAS-001. L’Ufficio Acquisti riceve due offerte:
| Voce | Fornitore A | Fornitore B |
|---|---|---|
| Prezzo lamiera | 1,10 €/kg | 1,20 €/kg |
| Quantità | 5.000 kg | 5.000 kg |
| Valore materiale | 5.500 € | 6.000 € |
| Trasporto | A carico di MetalNova | Incluso |
| Scarto storico | 4% | 0,5% |
Guardando soltanto il prezzo, il Fornitore A sembrerebbe più conveniente: 5.000 × 0,10 € = 500 € di risparmio apparente. Ma il lavoro del Buyer non termina con il confronto dei prezzi.
Aggiungiamo il trasporto
Per il Fornitore A, MetalNova sostiene 220 € di trasporto. Il costo passa quindi a 5.720 €, mentre il Fornitore B rimane a 6.000 €. Il vantaggio apparente del Fornitore A è già sceso da 500 a 280 euro.
Calcoliamo il materiale utilizzabile
- Fornitore A: 5.000 × (1 − 4%) = 4.800 kg utilizzabili
- Fornitore B: 5.000 × (1 − 0,5%) = 4.975 kg utilizzabili
MetalNova non deve quindi chiedersi soltanto quanto paga un chilogrammo acquistato, ma quanto costa un chilogrammo che può essere realmente trasformato.
Quantifichiamo la non-qualità
La lamiera del Fornitore A genera mediamente sei ore aggiuntive tra regolazioni, rallentamenti e gestione dei pezzi deformati. Con un costo della risorsa produttiva di 70 €/ora, la non-qualità vale 420 €. Per il Fornitore B viene stimata una sola ora, pari a 70 €.
| Voce | Fornitore A | Fornitore B |
|---|---|---|
| Acquisto materiale | 5.500 € | 6.000 € |
| Trasporto | 220 € | 0 € |
| Costi produttivi di non-qualità | 420 € | 70 € |
| Movimentazione straordinaria | 60 € | 0 € |
| Gestione materiale scartato | 40 € | 10 € |
| TCO totale del lotto | 6.240 € | 6.080 € |
| Materiale utilizzabile | 4.800 kg | 4.975 kg |
Calcolare il TCO per chilogrammo utilizzabile
Per il Fornitore A: 6.240 € ÷ 4.800 kg = 1,30 €/kg
Per il Fornitore B: 6.080 € ÷ 4.975 kg ≈ 1,22 €/kg
| Indicatore | Fornitore A | Fornitore B |
|---|---|---|
| Prezzo di acquisto | 1,10 €/kg | 1,20 €/kg |
| TCO effettivo | 1,30 €/kg | 1,22 €/kg |
Il risultato ribalta il confronto iniziale: il Fornitore B, che nell’offerta appariva più caro, è in realtà quello economicamente più conveniente per MetalNova.
La differenza di circa 0,08 €/kg, applicata al fabbisogno teorico annuale di 37.800 kg, rappresenta un ordine di grandezza di circa 3.000 € all’anno. Il valore effettivo dipenderà naturalmente dai lotti acquistati, dagli scarti registrati e dai costi di non-qualità realmente sostenuti.
Come costruire un’analisi TCO in Excel
Per confrontare più fornitori è sufficiente partire da un foglio Excel con questi campi:
- fornitore, quantità e prezzo per unità di misura;
- costo del materiale e trasporto;
- percentuale di scarto e quantità utilizzabile;
- ore di non-qualità e costo orario;
- altri costi direttamente attribuibili;
- TCO totale e TCO per unità utilizzabile;
- fonte o assunzione utilizzata per ogni dato.
TCO totale = Costo materiale + Trasporto + Costo di non-qualità + Altri costi
TCO per unità utilizzabile = TCO totale ÷ Quantità utilizzabile
La fonte del dato deve essere sempre tracciabile: scarto medio degli ultimi lotti, preventivo del trasportatore, costo orario approvato dal controllo di gestione. Un TCO costruito con dati non documentati rischia di diventare un confronto arbitrario.
Quando è davvero utile utilizzare il TCO
Non è necessario trasformare l’acquisto di ogni vite o rondella in un’analisi finanziaria complessa. Il TCO è particolarmente utile quando la fornitura ha un valore economico significativo, i fornitori hanno prestazioni molto diverse oppure trasporto, scarti e non-qualità incidono realmente sul processo produttivo.
L’analisi è particolarmente efficace per gli acquisti Leva individuati attraverso la Matrice di Kraljic, perché consente di confrontare in modo più completo fornitori alternativi e condizioni economiche differenti.
Il TCO deve portare a una decisione
Lo scopo del Total Cost of Ownership non è costruire un foglio Excel sempre più complesso. È fornire al Buyer informazioni migliori per scegliere il fornitore, negoziare le condizioni e coinvolgere le altre funzioni aziendali sulla base di dati condivisi.
La domanda corretta non è “Qual è il fornitore con il prezzo più basso?”, ma “Qual è il fornitore che costa meno all’azienda quando il materiale è realmente pronto per essere utilizzato?”
Dal Manuale Acquisti di Officina PMI
Questo articolo è un estratto rielaborato del Capitolo 4 del Manuale Acquisti, nel quale il caso MetalNova viene sviluppato passo dopo passo, dal confronto iniziale delle offerte fino al calcolo del TCO per chilogrammo realmente utilizzabile.
Nel manuale il modello viene inoltre trasformato in uno strumento operativo Excel, con un foglio dedicato al confronto tra fornitori, formule automatiche e indicazione delle fonti utilizzate per ogni costo.